
Inflación de septiembre: un 1,9% que refleja una parálisis estratégica con la inflación
Por Lisandro Bellomio
El índice no preocupa por su nivel sino por lo que revela: tras la fase fácil de la desinflación, el Gobierno parece haber dejado de buscar cómo bajar de este piso.
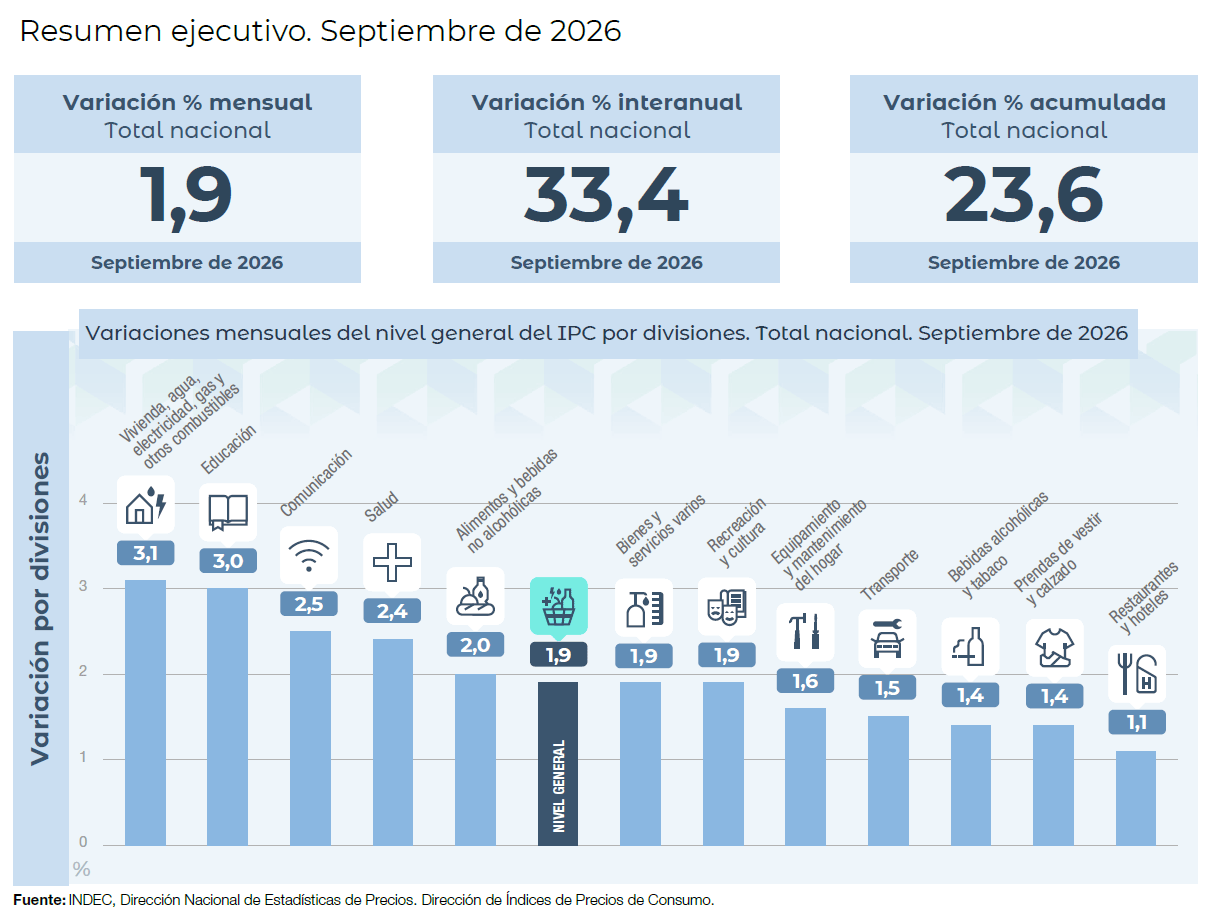
Hay datos que importan por lo que dicen y otros por lo que confirman. El de septiembre es de los segundos. El INDEC informó una inflación de 1,9% mensual y de 33,4% interanual, en línea con lo que esperaba el mercado. Que nadie se sorprenda es, justamente, el problema: la inflación argentina se volvió previsible en un nivel que el propio Gobierno dijo que iba a superar.
Un piso que no cede
Septiembre no fue un accidente. La suba igualó la de junio, quedó dos décimas por debajo de julio y dos por encima de agosto. Y agosto, el mejor mes reciente, había marcado 1,7%, la menor variación en 14 meses. El rango en el que se mueve el índice es estrecho: entre 1,7% y 2,1% en el último tramo. No hay una tendencia descendente que se interrumpa, sino un lateralizar que dura meses.
La inflación núcleo, que excluye los precios más volátiles, fue de 1,7% en septiembre. Es el mismo nivel del piso. Cuando hasta el componente más estructural del índice se clava ahí, la explicación estacional alcanza para justificar un mes, pero no para justificar un semestre.
La promesa que quedó atrás
La política económica de este Gobierno tuvo un hilo conductor claro: la inflación como prueba de gestión. El presidente llegó a señalar que esperaba que la inflación minorista de agosto comenzara con «cero». No ocurrió, y tampoco hay hoy un calendario alternativo que explique cuándo ocurriría. Pasó de una meta concreta a una consigna indefinida, y esa sustitución es, en sí misma, un síntoma.
Ahí aparece la idea de parálisis estratégica. Reducir la inflación de tres dígitos anuales a la zona de los dos requirió ajuste fiscal, disciplina monetaria y cierta estabilidad cambiaria. Bajar de ahí hacia niveles de un dígito exige otras herramientas: coordinación de expectativas, política de ingresos, desindexación de contratos y servicios, o una señal creíble sobre el rumbo de los precios regulados. Esas discusiones están ausentes del debate oficial. El mensaje implícito es que el trabajo ya está hecho y que lo que resta ocurrirá solo, por inercia.
El dato de fondo
Hay una comparación incómoda para esa narrativa. El año pasado cerró con una inflación diciembre contra diciembre de 31,5%. Hoy el interanual está en 33,4%. La diferencia es pequeña, pero cambia el sentido de la historia: en doce meses la inflación no bajó, se movió de lado y apenas por encima. Si el objetivo era consolidar una trayectoria descendente, el balance interanual no lo muestra. Mientras el acumulado de 2026 llegó a 23,6% en nueve meses, el año se encamina a cerrar sin mejorar el registro del anterior.
Las proyecciones privadas no alteran el cuadro. El mercado espera, según el último relevamiento del Banco Central, una inflación interanual de 30,3% a fin de año. Es una baja modesta, que depende de que no haya nuevos sobresaltos, y que dejaría al país con una inflación que sigue entre las más altas de la región.
Lo que dirá el oficialismo
Conviene escuchar la defensa, porque tiene argumentos. El Gobierno sostiene que el repunte de septiembre estuvo impulsado por alimentos, un factor estacional, y que las canastas básicas subieron 1,7%, por debajo de la inflación general. También recordará que partir de los niveles que se heredaron hace dos años y llegar a este punto sin recurrir a controles es, por sí solo, un resultado. Y planteará que bajar del 2% es más difícil que bajar de los dos dígitos, de modo que la lentitud no equivale a inacción.
Ese argumento es razonable, pero deja abierta la pregunta que importa: si es más difícil, ¿cuál es el plan? Mientras no haya una respuesta, el 1,9% seguirá siendo menos una cifra que un espejo.

Compartir este contenido:


Publicar comentario